


新着コラム


医療法人にしない理由は3つ!メリット・デメリットを含めて解説

医療法人にせず、個人経営を続ける開業医は多く、開業を考えている方には、その理由が気になる方もいるのではないでしょうか。
医療法人化には節税効果が期待できる一方で、法人の資金を個人の判断で自由に使えなくなることや、事務手続きが増えるといったデメリットもあります。そのため、医療法人化せずに診療所を経営する先生も少なくありません。実際に、全国の一般診療所の36.3%は個人が開設しています。
そこで本記事では、開業医が医療法人にしない3つの理由や、医療法人化に伴うメリット・デメリットを解説します。また、医療法人化が向いている人・向いていない人の特徴も紹介しているので、ぜひ最後までご覧ください。
出典:令和7(2025)年医療施設(動態)調査・病院報告の概況 施設数|厚生労働省
開業医が医療法人にしない3つの理由
開業医が医療法人にしない理由は3つあります。
- 剰余金の配当が禁止されているから
- 事務処理が増加するから
- 都道府県による指導や監督が強化されるから
医療法人にしないのはなぜなのか、詳しく解説します。
1. 剰余金の配当が禁止されているから
開業医が医療法人にしない理由の一つに、剰余金の配当が禁止されていることが挙げられます。医療法人は非営利法人であるため、利益を出しても出資者に対して配当が不可能です。これは医療法第54条で剰余金の分配が禁止されているためです。
出典:医療法(昭和二十三年法律第二百五号)|e-GOV 法令検索
個人経営では売上から経費を差し引いた額がすべて事業所得になるため自由度が高いです。一方、医療法人では、利益は施設の設備や機器の購入に再投資、もしくは内部留保する必要があります。また、法人化に伴い理事長や監事に役員報酬を支払わなければいけません。そのため、開業医で医療法人にしない人は少なくないです。
2. 事務処理が増加するから
医療法人では、事務処理が増加することも理由の一つです。医療法人は、開業医に比べて行政への報告義務や書類作成が格段に多くなります。
たとえば、事業報告書や経営情報の提出が年に一度義務付けられており、これに加えて理事会や社員総会の議事録作成も必要です。これらの書類は法律で定められており、事務処理を怠ると行政からの指導や罰則が課せられる可能性があります。
出典:医療法(昭和二十三年法律第二百五号)|e-GOV 法令検索
また、理事会の開催が義務化されており、その準備や進行も医療法人の運営には欠かせません。開業医であればこうした手続きは不要ですが、法人化すると法的な責任が増し、管理業務が複雑化するため、事務作業の負担が大きくなるのです。そのため、医療法人化を避け、個人での経営を選ぶ開業医も少なくありません。
3. 都道府県による指導や監督が強化されるから
開業医が医療法人化を避ける理由の一つに、都道府県による指導や監督が強化されることが挙げられます。医療法人化すると、開業医と比べて運営上の自由度が大きく制限され、外部からの管理が厳しくなるのです。
具体的には、医療法人は社員総会や理事会を設置し、定期的に会議を開き、その議事録を作成することが義務付けられます。また、事業報告書や経営情報などの書類を毎年都道府県に提出し、運営状況が適正かどうかのチェックを受けることが必要です。
これにより、経営の柔軟性が損なわれるため、自由な経営を保ちたい開業医にとっては医療法人化が窮屈に感じます。このような監督体制の強化が、開業医が医療法人化を避ける要因となっています。
▶医療法人化の有無も含めた医業承継(M&A)の全体像を確認する
医療法人にする7つのデメリット
医療法人にするデメリットは7つ挙げられます。
- 設立の手続きや管理が大変
- 運営に多額のコストが必要
- 法人と個人の資金がはっきり分かれる
- 負債の引き継ぎが一部出来なくなる
- 業務内容に制限があり自由度が低い
- 医療法人から追い出される可能性がある
- 解散する場合に時間と手間がかかる
それぞれ詳しく解説します。
1. 設立の手続きや管理が大変
医療法人にすると、設立の手続きにも設立後の管理にも手間がかかります。医療法人を設立するには、都道府県知事の認可が必要です。認可を受けるには、理事3人以上と監事1人以上をそろえ、診療所の運営に必要な資産を法人に移さなければなりません。しかも設立の申請は、いつでも出せるわけではありません。たとえば東京都では、申請の受付は年2回です。
設立したあとも、毎年、会計年度が終わってから3か月以内に事業報告書などを都道府県知事へ届け出るほか、理事会や社員総会を開いて議事録も作ります。診療とは別に、設立の手続きや毎年の届出、会議の準備が加わるため、先生ご自身や事務スタッフの負担が増えます。
2. 運営に多額のコストが必要
医療法人にするデメリットの一つは、運営に多額のコストが必要となる点です。医療法人は開業医と異なり、法人としての社会保険や厚生年金への加入が義務づけられます。
そのため、従業員の福利厚生費が大幅に増加し、運営コストがさらに必要です。また、役員報酬の設定や法人税、消費税の支払いも必要になり、開業医に比べて税務処理が複雑です。
これらの手続きには時間と労力がかかるため、業務運営が煩雑になるだけでなく、事務作業を外部委託する場合の費用も増加します。このように、医療法人化によって発生する多額の運営コストが、経営に大きな負担をもたらす可能性があります。
3. 法人と個人の資金がはっきり分かれる
医療法人化に伴い、法人と個人の資金を明確に分ける必要があります。
医療法人は、法人の資金と個人の資金を混同することは禁止されています。開業医であれば、収入から経費を差し引いた事業所得が個人で自由に使える資金ですが、医療法人では法人の資金は法人のものであり、医師個人が自由に使うことは不可能です。
もし法人の資金を個人的な目的で使用した場合、その金額は法人からの「借入金」として扱われます。これを繰り返すと、金融機関からの信用を失い、新しい融資を受けることが困難になるでしょう。
4. 負債の引き継ぎが一部できなくなる
医療法人化すると、先生が個人で借りていたお金のうち、医療法人に引き継がれないものが出てきます。
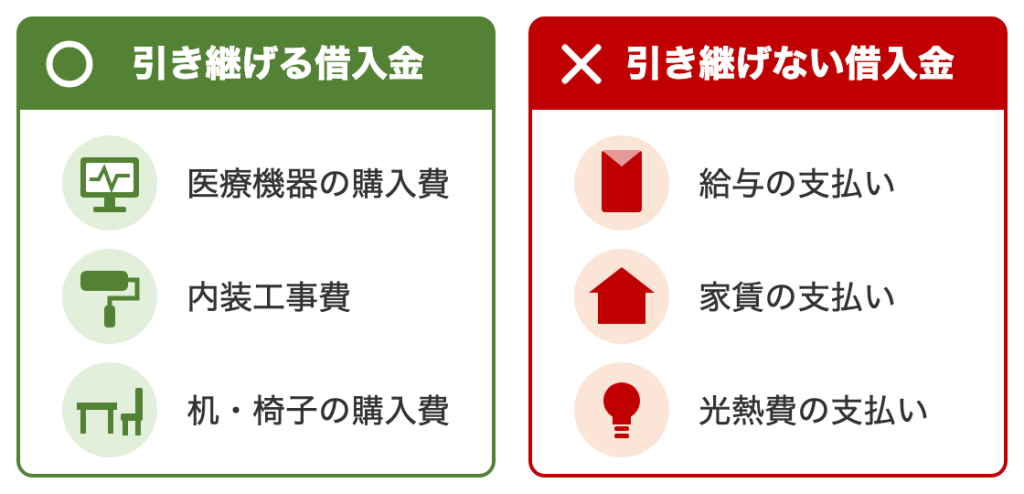
医療機器や内装工事、机・椅子の購入費として借りたお金は、医療法人に引き継がれます。一方で、給与や家賃、光熱費の支払いのために借りたお金は引き継ぎできません。
出典:医療法人設立の手引(令和8年6月版)第2章 医療法人の設立 p.6|東京都保健医療局
引き継がれない借入金が多い場合には、法人化後の返済負担が増えて経営に影響を及ぼすリスクが高まります。
法人化を考える際には、まず引き継がげない借入金の残りの額を確かめ、法人化したあとの返済の計画を立てておきましょう。
5. 業務内容に制限があり自由度が低い
医療法人は、業務内容が法律で規定されており、医療や福祉関連の事業に限定的です。例えば、他業種への投資や新規事業の展開が個人に比べて大幅に制限されます。したがって、医療法人を設立後、将来的に他業種への事業展開を考えている場合には、大きな制約が生じます。
また、規定に違反する業務を行うとペナルティが課されるリスクがあるため、経営の自由度が低くなる点に注意です。柔軟な事業展開を望む場合には、この制約がデメリットになるでしょう。
6. 医療法人から追い出される可能性がある
医療法人の場合、たとえ設立したのが先生であっても、社員総会の決議で理事を解任されることがあります。社員総会では出資した額にかかわらず社員1人が1票を持ち、出席した社員の過半数で議事が決まるためです。
特に経営方針や役員報酬をめぐって先生とほかの社員の意見が分かれると、解任にまで発展することがあります。社員には信頼できる人を選び、日頃から経営方針を共有しておきましょう。
7. 解散する場合に時間と手間がかかる
医療法人を解散する際には、多くの法的手続きと規制を遵守する必要があり、解散の手続きに時間と手間がかかる点がデメリットです。例えば、解散決議や解散登記、債務整理などが必要であり、これに伴う専門家のサポートが不可欠です。
また、解散後に残る財産の処分や清算の方法も法律で厳しく規定されており、残った資産は国や公共の機関に引き渡す場合もあります。そのため、事業を個人事業や株式会社と比べて容易に清算できない点が、経営者にとって負担となります。
医療法人にする4つのメリット
医療法人にするメリットは4つ挙げられます。
- 事業を拡大しやすくなる
- 家族にも役員報酬を支払える
- 節税効果が見込める
- 医院継承(医業承継)時の手続きが個人よりスムーズにできる
それぞれ解説します。
1. 事業を拡大しやすくなる
医療法人にすることで、事業の拡大がスムーズになります。個人開業医では、医療機関を運営するための資金調達に限界がありますが、法人化することで金融機関からの融資を受けやすくなる点がメリットです。医療法人は財務状況が透明で、収益の予測も安定しているため、金融機関からの信用が高く、大規模な投資が必要な場合でも対応が可能です。
また、法人を持つことで、事業を複数のクリニックや施設に広げやすく、医療サービスの拡大や地域医療の強化を図ることができます。さらに、法人としての経営基盤が安定していると、他の医療機関や企業との提携や買収も進めやすく、長期的な事業拡大の計画も立てやすくなります。
2. 家族にも役員報酬を支払える
医療法人にすることで、家族を役員として登用し、正当な報酬を支払うことが可能です。個人事業の場合、家族に給与を支払う際の制限が厳しいですが、法人化することで、家族も正式な役員として扱えるため、法に則った形で役員報酬を支払えます。これは、節税の観点からも大きなメリットです。
役員報酬は、医療法人の経費として計上されるため、法人税の負担を軽減する効果があります。また、家族が経営に関与することで、将来的な事業承継がスムーズに進められる可能性が高まり、事業を安定して拡大していくことにつながります。
3. 節税効果が見込める
医療法人は、個人に比べて節税効果が高い点が魅力です。まず、法人税率は個人所得税よりも低く設定されていることが多く、収益が大きくなるほど節税の恩恵が大きくなります。さらに、医療法人では経費として認められる範囲が広く、役員報酬や福利厚生費、その他の経費を適切に計上することで、課税対象となる利益を減らすことが可能です。
また、医療法人は退職金制度を導入でき、これも節税効果になります。退職金には退職所得控除が適用されるため、税金の負担を軽減可能です。退職金は支払った金額を損金として計上でき、法人税の軽減にもつながります。これらの節税効果から、医療法人にすることで安定した経営基盤を築くことができるでしょう。
4. 医院継承(医業承継)時の手続きが個人よりスムーズにできる
医院継承する際、個人経営よりも医療法人の方が手続きがスムーズです。個人事業主の場合、経営者が変更されると事業者名や契約などが一度リセットされるため、各種契約や取引先との再契約、従業員の再雇用手続きなどが必要です。
しかし、医療法人では法人自体が継続するため、経営者が変わっても契約や事業の引き継ぎが行いやすくなっています。医療法人名義での資産や負債の管理もシンプルで一括での承継が可能です。その結果、継承時のトラブルが軽減されるため、後継者にとっても負担が少ない仕組みが整っています。
医療法人化したほうがいい場合
前述の通り、医療法人化は節税効果や事業拡大がしやすくなるなどのメリットがあります。そのため、医療法人化は「税金を抑えたい開業医」「事業拡大や医院継承したい開業医」の2通りの方におすすめです。それぞれ解説していきます。
税金を抑えたい開業医
税金を抑えたい開業医は医療法人化がおすすめです。個人事業主としての開業医は、所得税の累進課税が適用され、所得が増えるほど税率も高くなります。しかし、医療法人にすることで法人税になり、個人の所得税よりも低い税率が課されるため、税負担が軽減される可能性があります。
また、役員報酬を適切に設定することで、個人所得を調整し、相続税や贈与税の対策にもつながることが多いです。このように節税を目的とした場合、法人化は大きなメリットをもたらしますが、専門家に相談し適切な対策を検討することが大切です。
事業拡大や医院継承したい開業医
事業の拡大や医院継承を見据えた場合、医療法人化はおすすめです。法人化することで、資金調達がしやすくなり、経営基盤の強化につながります。また、組織としての信用度も向上し、スタッフの採用や患者への信頼感を高める効果も期待できるでしょう。
法人化は医院継承を円滑に進める上でも有効です。個人事業のままだと、相続や事業承継に際して多くの法的手続きや相続税の負担が発生しますが、法人では資産や権利をスムーズに引き継ぐことができます。
医療法人化しないほうが良い場合
一方、医療法人化には複雑な手続きや解散に時間と手間がかかるなどのデメリットが伴います。そのため、医療法人化は「複雑な手続きが億劫な開業医」「相続する後継者がいない開業医」の2通りの方にはおすすめしづらいです。それぞれ解説していきます。
複雑な手続きが億劫な開業医
手続きが億劫な開業医の先生は、医療法人にしないほうがよいかもしれません。医療法人を設立するだけでも、次のような手続きが必要になるためです。
- 定款の作成
- 都道府県知事への設立認可の申請
- 法人の設立登記
- 診療所の開設許可の申請
- 保険医療機関の指定の申請
法人化したあとも、毎年の事業報告書や決算書類の届出、理事会の開催など、運営上の管理業務が増えます。
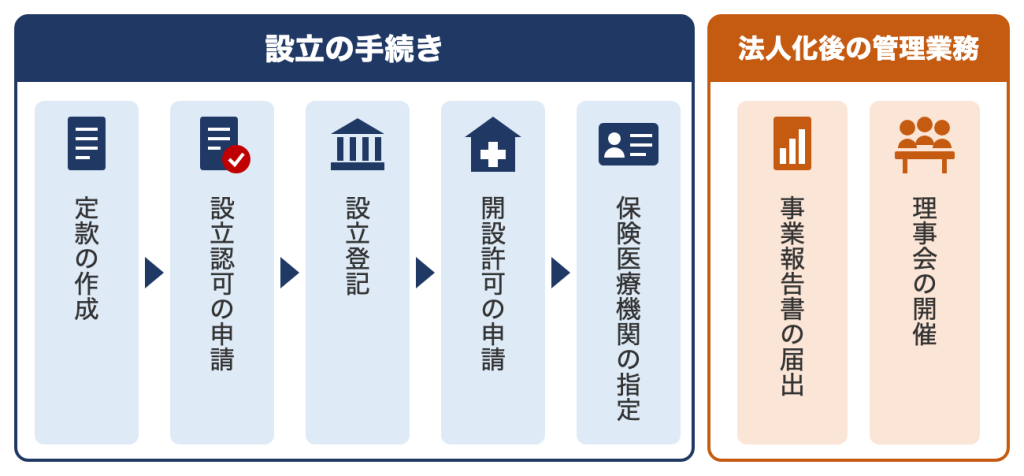
日常の診療に集中したい場合や、事務作業が増えることに抵抗がある場合は、個人のまま経営するのがよいでしょう。
相続する後継者がいない開業医
医療法人化は、後継者がいない場合には不向きです。法人化すると、事業が個人ではなく法人として継続されるため、後継者がスムーズに経営を引き継ぐことができます。しかし、後継者がいない場合、法人を維持するメリットが少なくなります。
相続の際に法人の資産を分配するのも難しく、法人の清算には時間と費用がかかるため、後継者がいない場合は個人経営のほうが柔軟に対応できることが多いです。
医院継承(医業承継)時の医療法人と開業医の手続きの違い
医院継承の手続きは、医療法人のほうが個人の診療所よりも少なく済みます。医療法人では診療所の開設も契約も法人の名前で行っており、理事長が交代しても変わらないためです。
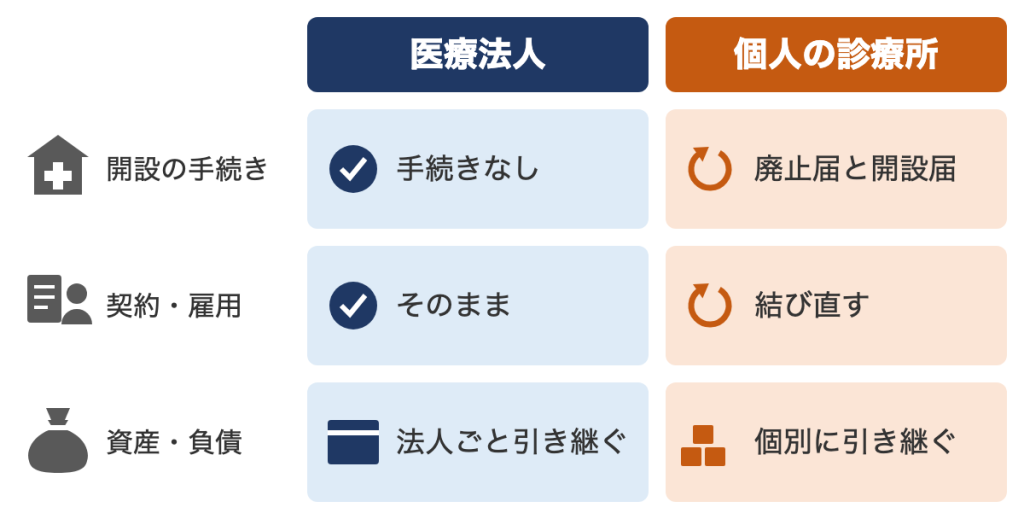
一方、個人の診療所では先生ご自身が開設者なので、継承すると開設の届出や契約、従業員の雇用を後継者の名前でやり直します。
さらに親族に相続や贈与で引き継ぐ場合は、相続税や贈与税がかかることがあり、税務の手続きも複雑になります。
関連記事:個人診療所を譲渡したい!医療法人との違いや注意点は?
医療法人を知り自分に合った選択をしましょう
開業医が医療法人にしない理由は主に以下の3つです。
第一に、医療法人では剰余金の配当が禁止されており、個人経営のように自由に利益を使えません。第二に、医療法人化すると事務処理が増加し、定期的な事業報告書や理事会の開催などの義務があり、管理業務が複雑化します。第三に、都道府県による指導や監督が強化され、開業医に比べて外部からの管理が厳しくなるため、経営の自由度が低下することの3つです。
これらの理由から、負担の大きい医療法人化を避ける開業医も多くいます。一方、税金を抑えたい開業医、事業拡大や医院継承したい開業医にはおすすめです。そのため、医療法人を知り、自分に合った選択をすることが大切です。
医業承継のご相談なら、ぜひ医業承継専門の仲介会社エムステージマネジメントソリューションズにお問い合わせください。専門のコンサルタントが、徹底サポートいたします。まずは無料での相談・事業価値算定からお手伝いさせてください。
▶医院継承・医業承継(M&A)のご相談は、エムステージ医業承継サポートにお問い合わせください。
この記事の監修者
田中 宏典 <専門領域:医療経営>
株式会社エムステージマネジメントソリューションズ代表取締役。
医療経営士1級。医業承継士。
静岡県出身。幼少期をカリフォルニア州で過ごす。大学卒業後、医療機器メーカー、楽天を経て株式会社エムステージ入社。医師紹介事業部の事業部長を経て現職。
これまで、病院・診療所・介護施設等、累計70件以上の事業承継M&Aを支援。また、自社エムステージグループにおけるM&A戦略の推進にも従事している。
2025年3月にはプレジデント社より著書『“STORY”で学ぶ、M&A「医業承継」』を出版。医院承継の実務と現場知見をもとに、医療従事者・金融機関・支援機関等を対象とした講演・寄稿を多数行うとともに、ラジオ番組や各種メディアへの出演を通じた情報発信にも積極的に取り組んでいる。
医療機関の持続可能な経営と円滑な承継を支援する専門家として、幅広く活動している。
より詳しい実績は、メディア掲載・講演実績ページをご覧ください。
【免責事項】
本コラムは一般的な情報提供を目的としたものであり、特定の取引や個別の状況に対する税務・法務・労務・行政手続き等の専門的なアドバイスを提供するものではありません。個別案件については必ず専門家にご相談ください。