


出資持分とは?医療法人の出資持分ありとなしの違い

目次
「うちは持分あり医療法人のままだが、相続のときに困らないだろうか」と不安を抱かれる先生も多いです。持分あり医療法人は、2007年4月に新しく設立できなくなりました。それでも令和8年3月末時点で35,104法人が残り、社団医療法人の約6割を占めています。
出資持分は出資者の先生が退社するときや亡くなったときに、医療法人から多額のお金が出ていく原因になったり、後継者へ引き継ぐ場面では、相続税や贈与税の負担になったりします。
そこで本記事では、出資持分の基本的な意味から「持分あり・なし」の違い、持分なし医療法人へ移るときの課題と使える制度までまとめました。
出資持分とは
医療法人は、「出資持分のある医療法人」(以下「持分あり医療法人」と略)と、「出資持分のない医療法人」(以下、持分なし医療法人と略)とに大別されています。
ただし、持分あり医療法人は、2007(平成19)年4月の第5次医療法改正以後、新規設立ができなくなっているので、現存する持分あり医療法人は、それ以前に設立された医療法人が、経過措置として存続を認められているものです。
持分あり医療法人は、医療法人が作成した定款(法人の基本的なあり方を定めた法定文書)において、「出資」に関する規定が記載され、法人設立時に、出資が行われている医療法人のことです。一方、定款において出資が定められていない医療法人が「持分なし医療法人」ということになります。
出資持分は、出資者の財産権を表したもの
出資持分とは、医療法人に出資した人が、出資額に応じて持つ財産上の権利です。厚生労働省は、次のように定義しています。
“定款の定めるところにより、出資額に応じて払戻し又は残余財産の分配を受ける権利”
出典:「持分なし医療法人」への移行に関する手引書(令和8年3月改訂)p.1|厚生労働省
ここでいう出資とは、医療法人を設立するときに元手として出したお金などの財産のことです。株式会社でいえば、資本金に似ています。
出資持分を持つ人が権利を使えるのは、主に次の2つの場面です。
▼出資持分で請求できること
| 場面 | 請求できること |
|---|---|
| 出資者である社員が退社したとき、または亡くなったとき | 持分の払戻し(亡くなった場合は相続人が請求) |
| 医療法人が解散したとき | 残った財産(残余財産)の分配 |
払戻しを請求された医療法人は、定款の定めに従って応じなければなりません。株式会社の株主が持つ権利に似ていますが、仕組みには違いがあります。株式会社では、株主総会での議決権と、残余財産を受け取る権利などの財産権を、株主がセットで持ちます。
医療法人では、この2つに分かれています。議決権を持つのは社員総会を構成する「社員」で、財産権を持つのは「出資者」です。なお、ここでいう社員は従業員のことではありません。
医療法上は、社員と出資者が別の人でもかまいません。ただし実際には、同じ先生が社員と出資者を兼ねていることがほとんどです。
▼医療法人と株式会社
| 法人 | 医療法人 | 株式会社 |
|---|---|---|
| 最高意思決定機関 | 社員総会 | 株主総会 |
| 最高意思決定機関における議決権者 | 社員 | 株主 |
| 議決権の割合 | 社員1名につき1票 | 株式数に応じる |
| 持分(財産権)保有者 | 出資者 | 株主 |
社員の退社または死亡時における持分あり医療法人の問題
上記のうち、医療法人が解散して残余財産を分配するのは、レアなケースでしょう。よくあるのは、社員の退社または死亡にあたって、出資持分の払戻しが請求されるケースです。
そして、これが医療法人経営に大きな問題となることが多いのです。というのも、出資金の払い戻しは、出資額面金額ではなく、医療法人の純資産額に応じた時価評価金額とされるためです。
出資持分は、時価評価され増大していることが多い
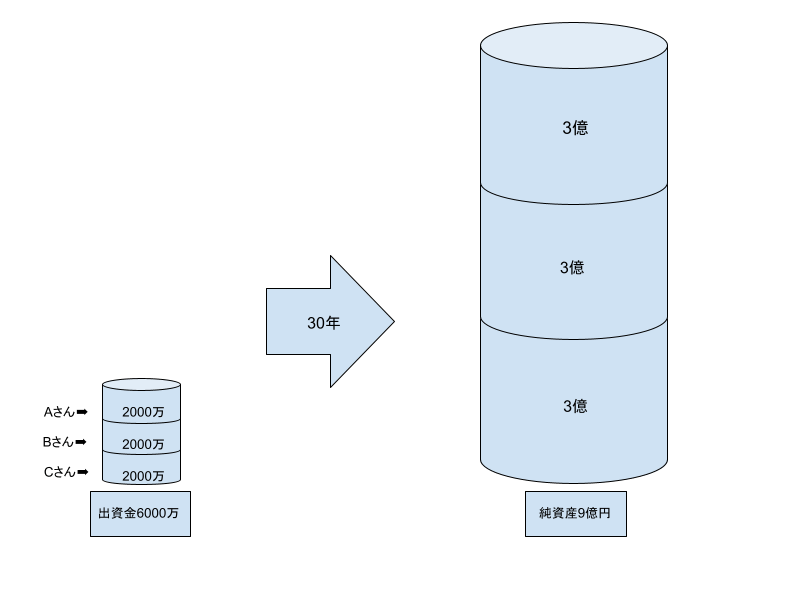
長く経営を続けてきた医療法人ほど、出資持分の評価額は、出資したときの何倍にも膨らんでいることが多くあります。医療法人は、利益を配当として出資者に渡すことができないためです。
株式会社であれば、利益の一部を配当として株主に渡せます。一方、医療法人は非営利が前提のため、剰余金の配当が法律で禁じられています。
“医療法人は、剰余金の配当をしてはならない。”
配当として外に出せない利益は、医療法人の中に残り、年々純資産として積み上がっていきます。純資産が多額になった結果、純資産をもとに計算する出資持分の評価額も高額になります。
例えば、30年前に3名の出資者(社員)が2,000万円ずつ出し合い、6,000万円の出資金で医療法人を設立したとします。
30年間順調に経営を続け、純資産が9億円に増えたとします。このとき社員のうち1名が退社して持分の払戻しを請求すると、医療法人は出資割合(3分の1)に応じて、9億円の3分の1にあたる3億円を支払わなければなりません。2,000万円の出資が、15倍になって戻っていく計算です。
問題は、この3億円を現金で用意しなければならない点です。純資産が9億円あっても、その多くは建物や医療機器などの形で持っているため、同じだけの現預金が手元にあるとは限りません。一度に多額の現金が出ていけば、医療法人の財務基盤に深刻な影響を与えるおそれがあります。
出資持分の増額に営利性はないのか?
出資額の何倍にもなる払戻しは、「事実上の配当」ではないかと指摘されてきました。厚生労働省の検討会も、報告書で次のように述べています。
“法人の内部に留保された剰余金が出資額に応じて社員に払戻し(分配)されるという「事実上の配当」とも評価されかねない”
出典:「医業経営の非営利性等に関する検討会」(報告書)p.1-2, p.5|厚生労働省
ほかにも高齢の出資者や亡くなった出資者の相続人が払戻しを求める例が出てきたことにも触れています。医療法人と出資者側が裁判で争った事例も、積み重なってきたとしています。
こうした問題を受けて、国は非営利性を徹底するために2007年4月以降、持分あり医療法人の新規設立を認めていません。
ただし、それ以前に設立された持分あり医療法人では、いまも出資者が払戻しを求める権利を持っています。払戻しを受けた側では、出資額を超える部分が税法上「配当」とみなされ、所得税がかかります。先ほどの例なら、3億円のうち2億8,000万円が配当として扱われます。
一方で医院継承(M&A)で出資持分を買い手に譲渡する場合は、払戻しではなく「譲渡の代金」として対価を受け取ります。出資者が複数いる場合は、全員の持分をどう扱うかを事前にまとめておくことで、払戻しをめぐる争いを避けやすくなります。
関連記事:医療法人は売却できる?出資持分ありとなしの場合の譲渡スキームやしくみ
医療法人承継時における、持分ありと持分なしの違い
医療法人を後継者に引き継ぐとき、持分あり医療法人では出資持分に相続税や贈与税がかかります。持分なし医療法人には出資持分がないため、この課税は発生しません。
▼医療法人を承継するときの違い
| 項目 | 持分あり医療法人 | 持分なし医療法人 |
|---|---|---|
| 後継者に移る財産権 | 出資持分 | なし(基金拠出型医療法人は、拠出した基金の返還を受ける権利) |
| 相続税・贈与税の評価 | 医療法人の純資産などをもとに評価され、出資額を大きく上回ることがある | 持分への課税はない(基金は拠出した額のまま評価) |
| 納税資金 | 評価額に応じて多額の資金が必要になることがある | 持分についての納税資金は不要 |
それぞれの仕組みを確認しておきましょう。
持分あり医療法人は出資持分に相続税と贈与税がかかる
持分あり医療法人の事業承継では、贈与や相続などの形で、現経営者から後継者に出資持分が移転されます。出資持分は財産権なので相続税と贈与税の課税対象となります。
たとえば理事長1人で1,000万円を出資して起ち上げた医療法人があるとします。この医療法人が長年経営を続け、純資産額が5億円になっているとすれば、事業承継の際に引き継ぐ出資の相続税評価額は、その純資産額5億円を基準にして算出されます。(出資持分の正確な相続税評価額の計算方法は複雑なため、ここでは割愛します)
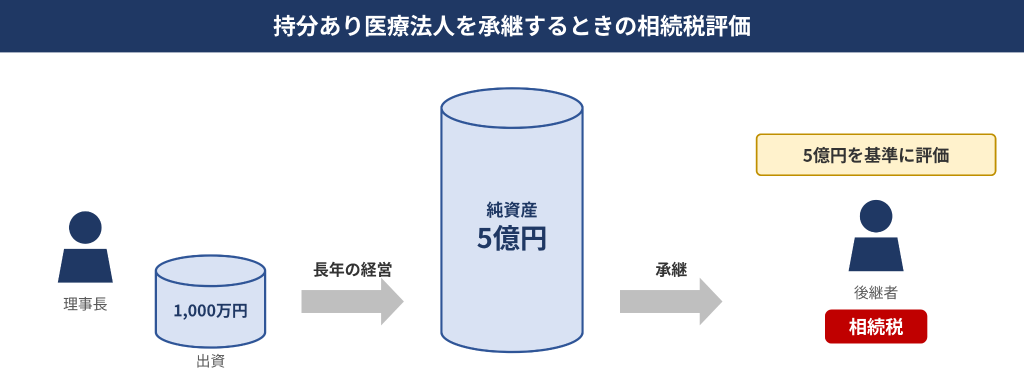
当然ながら、そこには多額の課税が発生しますが、出資持分は容易に現金化ができない資産ですので、その多額の課税に対する納税資金の問題も生じます。
この納税資金の問題は、いまも持分あり医療法人の安定した事業承継を妨げています。
持分なし医療法人は持分への課税が発生しない
持分なし医療法人には出資持分がないため、後継者に引き継いでも、持分に対する相続税や贈与税はかかりません。
持分なし医療法人のうち基金拠出型医療法人は、出資の代わりに「基金」を元手に経営しています。基金とは、医療法人が拠出者に返す義務を負うお金のことです。返すのは拠出した額までで、利息を付けることも禁じられています。
“前項の基金の返還に係る債権には、利息を付することができない。”
出典:医療法施行規則第30条の37第2項|e-Gov法令検索
基金は出資持分と違って値上がりしないため、後継者に移すときも拠出した額のまま評価されます。医療法人の純資産が増えても、承継時の課税が膨らむことはありません。
持分あり医療法人から持分なし医療法人への移行
持分なし医療法人への移行は税負担が壁になっている
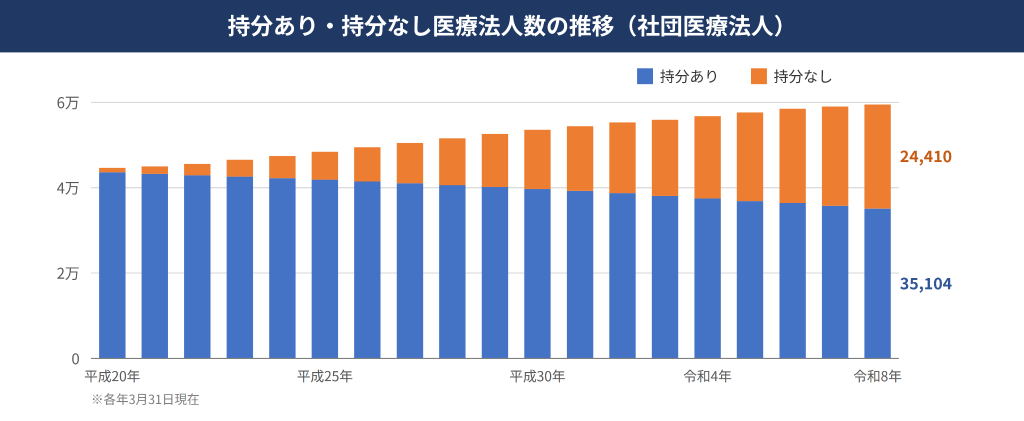
厚生労働省は持分なし医療法人への移行を促していますが、持分あり医療法人はいまも社団医療法人の59.0%を占めています。令和8年3月末時点で、その数は35,104法人です。
▼社団医療法人に占める持分あり医療法人の割合
| 年(3月31日現在) | 社団医療法人 | 持分あり | 持分なし | 持分ありの割合 |
|---|---|---|---|---|
| 令和4年 | 56,774 | 37,490 | 19,284 | 66.0% |
| 令和5年 | 57,643 | 36,844 | 20,799 | 63.9% |
| 令和6年 | 58,508 | 36,393 | 22,115 | 62.2% |
| 令和7年 | 59,034 | 35,766 | 23,268 | 60.6% |
| 令和8年 | 59,514 | 35,104 | 24,410 | 59.0% |
※持分ありの割合は、厚生労働省の法人数をもとに算出
出典:医療法人数の推移(令和8年3月31日現在)|厚生労働省
持分あり医療法人は毎年450〜670法人ずつ減り、令和4年からの4年間で割合は7ポイント下がりました。それでも社団医療法人の10法人に6法人近くは、いまも出資持分を抱えたまま運営されています。
移行は医療法人の任意で、強制されるものではありません。移行するには、出資者が持分を放棄するか払戻しを受けて持分をすべてなくし、そのうえで定款を変更して都道府県知事の認可を受けます。
壁になるのは、持分をなくす段階でかかる税金です。持分を放棄すると、ほかの出資者や医療法人が贈与を受けたとみなされ、贈与税がかかる場合があります。移行の途中で出資者が亡くなれば、持分を相続した人には相続税もかかります。
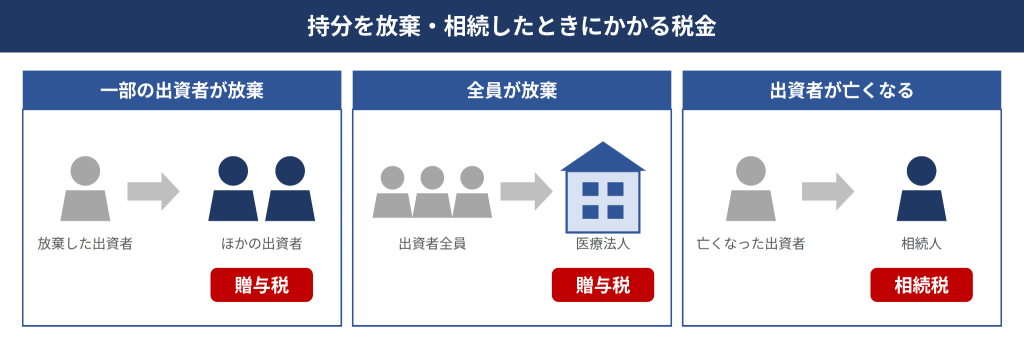
この税負担を軽くするために設けられたのが、次に紹介する認定医療法人制度です。
認定医療法人制度を活用すれば、持分なし医療法人への移行がスムーズになる
認定医療法人制度を使えば、出資者の相続や持分の放棄でかかる相続税・贈与税の負担を抑えながら、持分なし医療法人へ移れます。認定を受けられるのは、令和11年12月31日までです。
認定医療法人とは、持分なし医療法人へ移るための「移行計画」を社員総会で決め、厚生労働大臣の認定を受けた医療法人のことです。認定を受けると、次の3つの税制優遇を受けられます。
▼認定医療法人が受けられる税制優遇
| 場面 | 通常かかる税金 | 認定医療法人の場合 |
|---|---|---|
| 出資者が亡くなり、相続人が持分を相続した | 相続人に相続税 | 納税を猶予。相続人が持分をすべて放棄すれば免除 |
| 一部の出資者が持分を放棄し、ほかの出資者の持分が増えた | ほかの出資者に贈与税 | 納税を猶予。持分が増えた出資者も持分をすべて放棄すれば免除 |
| 出資者全員が持分を放棄し、医療法人が利益を受けた | 医療法人に贈与税(一定の要件を満たす場合を除く) | 課税されない |
※納税の猶予は、移行計画の期間が満了するまで
移行計画には「認定日から5年以内に移行を終える」期限を定めなければなりません。移行したあとも6年間は運営の要件を満たし続けて、厚生労働大臣へ毎年報告します。この間に要件を満たせなくなり認定を取り消されると、課税されなかった医療法人への贈与税が遡ってかかります。
運営の要件には、医療保健業務の収入のうち80%超を、社会保険診療や介護保険・予防接種などの収入が占めていること、自費診療の料金を保険診療と同じ基準で計算していることなどが含まれます。自費診療の割合が高いクリニックは、要件を満たせない場合があります。
なお、すでに相続が起きている場合は、相続税の申告期限までに認定を受けなければ納税猶予を使えません。申請から認定までは、平均で約3か月かかります(令和7年度)。認定を受けずに移行することもできますが、その場合は税制優遇を受けられません。
出典:「持分なし医療法人」への移行に関する手引書(令和8年3月改訂)p.4-8, p.12-13, p.17|厚生労働省
認定に際しての手続きなどの手間はかかりますが、課税上のメリットが大きいため、現在では、持分なし医療法人への移行にあたっては「認定医療法人」を経ることが一般的です。
ただし一度持分なし医療法人に移行すると、再び持分あり医療法人に戻ることはできないため、移行に際しては慎重な検討が必要です。
関連記事:認定医療法人制度の概要|認定要件やメリット・デメリット解説
まとめ
これから医療法人を新設する際は、持分なし医療法人しか設立できないため、迷うことはありません。しかし、以前に設立された持分あり医療法人の場合は、そのままでいくのか、それとも、持分なし医療法人に移行するのか、迷われることもあるでしょう。
どちらにも一長一短があり、また移行後は元の持分あり医療法人に戻ることはできないため、専門家に相談しながら慎重に検討したほうがよいでしょう。
医業承継のご相談なら、ぜひ医業承継専門の仲介会社エムステージマネジメントソリューションズにお問い合わせください。専門のコンサルタントが、徹底サポートいたします。
▶医院継承・医業承継(M&A)のご相談は、エムステージ医業承継サポートにお問い合わせください。
この記事の監修者
田中 宏典 <専門領域:医療経営>
株式会社エムステージマネジメントソリューションズ代表取締役。
医療経営士1級。医業承継士。
静岡県出身。幼少期をカリフォルニア州で過ごす。大学卒業後、医療機器メーカー、楽天を経て株式会社エムステージ入社。医師紹介事業部の事業部長を経て現職。
これまで、病院・診療所・介護施設等、累計70件以上の事業承継M&Aを支援。また、自社エムステージグループにおけるM&A戦略の推進にも従事している。
2025年3月にはプレジデント社より著書『“STORY”で学ぶ、M&A「医業承継」』を出版。医院承継の実務と現場知見をもとに、医療従事者・金融機関・支援機関等を対象とした講演・寄稿を多数行うとともに、ラジオ番組や各種メディアへの出演を通じた情報発信にも積極的に取り組んでいる。
医療機関の持続可能な経営と円滑な承継を支援する専門家として、幅広く活動している。
より詳しい実績は、メディア掲載・講演実績ページをご覧ください。
【免責事項】
本コラムは一般的な情報提供を目的としたものであり、特定の取引や個別の状況に対する税務・法務・労務・行政手続き等の専門的なアドバイスを提供するものではありません。個別案件については必ず専門家にご相談ください。